Klingbeils Krypto-Steuer: Der Referentenentwurf nennt einen Stichtag – und der ist die Entwarnung für Altbestände
Inhaltsverzeichnis (35)
- Klingbeils Krypto-Steuer: Der Referentenentwurf nennt einen Stichtag – und der ist die Entwarnung für Altbestände
- Was der Entwurf vorsieht
- Der Verfahrensstand – und warum er zählt
- Der Fallstrick, der den Bestandsschutz kosten kann
- Was mit gemischten Beständen passiert
- Wie du den Anschaffungszeitpunkt belegst
- Wer verliert – und wer gewinnt
- Gewinn nach über einem Jahr Haltedauer
- Gewinn innerhalb der Jahresfrist
- Der Widerstand
- Vier Anlegerprofile – durchgerechnet
- Profil 1: Der Langfristhalter
- Profil 2: Der monatliche Sparplan
- Profil 3: Der aktive Händler
- Profil 4: Der Neueinsteiger
- Schenkung, Erbschaft und selbst geschürfte Coins
- Die Sonderfälle, die der Entwurf offenlässt
- Was mit Staking-Erträgen besonders heikel ist
- Die Fragen, die Anleger jetzt wirklich stellen
- „Ich habe 2021 gekauft – bin ich betroffen?“
- „Kann ich noch schnell steuerfrei verkaufen?“
- „Soll ich vor dem Jahreswechsel noch aufstocken?“
- „Was ist mit meinen Verlusten aus früheren Jahren?“
- „Hilft Auswandern?“
- „Muss ich meine Coins von der Börse holen?“
- „Was ist, wenn die Reform doch nicht kommt?“
- Dein Zeitplan bis zum Jahreswechsel
- Wie sich das mit der Meldepflicht verzahnt
- Was Steuersoftware jetzt leisten muss
- Was du jetzt tun solltest – und was nicht
- Was heute gilt – unverändert
- Fazit
- Häufige Fragen zur geplanten Krypto-Steuerreform
- Weiterführende Artikel
- Ähnliche Beiträge
Klingbeils Krypto-Steuer: Der Referentenentwurf nennt einen Stichtag – und der ist die Entwarnung für Altbestände
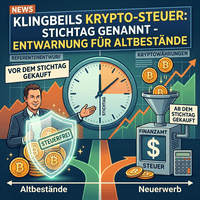
Am 8. September 2026 gab das Bundesfinanzministerium einen Referentenentwurf in die Ressortabstimmung. Er ordnet Kryptowerte künftig den Einkünften aus Kapitalvermögen nach § 20 EStG zu – 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer. Die entscheidende Nachricht steht aber im Kleingedruckten: Erfasst würden nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden. Alles, was du bis dahin kaufst, bliebe nach Entwurfsstand in der heutigen Regelung.
Was geplant ist: Kryptogewinne sollen künftig wie Aktiengewinne behandelt werden – pauschal 25 Prozent Abgeltungsteuer zuzüglich Solidaritätszuschlag, also rund 26,375 Prozent, unabhängig davon, wie lange du gehalten hast.
Die Entwarnung: Der Entwurf nennt den 31. Dezember 2026 als Stichtag. Bestände, die du bis dahin anschaffst, blieben nach diesem Stand unter § 23 EStG – mit der einjährigen Frist und der Steuerfreiheit danach.
Der Vorbehalt: Ein Referentenentwurf ist die Arbeitsfassung eines Fachreferats, kein Gesetz. Er ist nicht veröffentlicht, alle Inhalte stammen aus der Berichterstattung, und vor dem Bundestag liegt bislang nichts.
Was der Entwurf vorsieht
| Punkt | Heute (§ 23 EStG) | Nach dem Entwurf (§ 20 EStG) |
|---|---|---|
| Einordnung | privates Veräußerungsgeschäft | Einkünfte aus Kapitalvermögen |
| Haltefrist | ein Jahr, danach steuerfrei | entfällt |
| Steuersatz | persönlicher Einkommensteuersatz | pauschal 25 % plus Soli und ggf. Kirchensteuer |
| Freigrenze | 1.000 € jährlich | entfällt für erfasste Bestände |
| Verlustverrechnung | nur mit gleichartigen Gewinnen | mit anderen Kapitaleinkünften möglich |
| Stichtag | — | nur Anschaffungen nach dem 31.12.2026 |
| Automatischer Steuerabzug | nein, Selbsterklärung | ab 2028 durch die Anbieter vorgesehen |
Angaben nach der Berichterstattung zum Referentenentwurf vom 8. September 2026. Der Entwurf selbst ist nicht veröffentlicht – auch nicht auf dem Publikationspfad des Ministeriums. Sämtliche Inhalte stammen aus Medienberichten, zuerst der „Welt“, bestätigt durch das Handelsblatt sowie eine AFP-Meldung vom 9. September.
Der Stichtag ist die eigentliche Nachricht
Bis zum 8. September war offen, ob Altbestände überhaupt geschützt würden. Ein Fachportal hatte diese Frage im Juli ausdrücklich als ungeklärt und zugleich als „für viele Anleger die wichtigste Frage“ bezeichnet.
Der Entwurf beantwortet sie erstmals mit einem Datum: 31. Dezember 2026. Wer bis dahin kauft, bliebe nach diesem Stand im alten Recht – mit Jahresfrist und Steuerfreiheit danach.
Warum dieser Weg juristisch naheliegt
Der Vertrauensschutz ist ein Verfassungsgrundsatz, der belastende Rückwirkung nur in engen Grenzen zulässt. Das Bundesverfassungsgericht hat das mit Beschluss vom 7. Juli 2010 zum Aktenzeichen 2 BvL 14/02 bekräftigt.
Und es gibt einen direkten Präzedenzfall: Als 2009 die Abgeltungsteuer eingeführt wurde, blieben Altbestände von Aktien und Fonds unter der alten Spekulationsfrist. Der Gesetzgeber hat diesen Weg also schon einmal gewählt.
Der Verfahrensstand – und warum er zählt
Hier trennt sich die seriöse von der reißerischen Berichterstattung. Ein Referentenentwurf ist noch weit vom Gesetz entfernt.
Politische Ankündigung
Am 29. April 2026 erklärte Klingbeil, Kryptowährungen sollten „anders besteuert“ werden – ohne Gesetzesvorlage. Ein Signal, keine Rechtsgrundlage.
Haushaltseckpunkte
Am 6. Juli 2026 beschloss das Kabinett den Haushaltsentwurf 2027 mitsamt der geplanten Abschaffung. Ein Eckpunktepapier bindet niemanden – die Maßnahme stand dort als Teil einer globalen Mehreinnahme.
Referentenentwurf – hier stehen wir
Am 8. September 2026 gab das Ministerium eine Arbeitsfassung in die Ressortabstimmung. Das Vorhaben befindet sich in der Frühkoordinierung innerhalb der Bundesregierung.
Regierungsentwurf
Nach der Ressortabstimmung müsste das Kabinett einen Regierungsentwurf beschließen. Erst dieser geht als Gesetzentwurf weiter.
Bundestag und Bundesrat
Beide müssen zustimmen. Jede dieser Stufen kann Fristen, Definitionen und den Bestandsschutz noch verschieben.
Was das praktisch bedeutet
Dem Bundestag liegt kein Gesetzentwurf vor. Der Referentenentwurf ist nicht veröffentlicht, und der Bestandsschutz gilt politisch weiterhin als offen – auch wenn der Entwurf ihn nun erstmals mit einem Datum beziffert.
Wer Meldungen zu diesem Thema liest, sollte darauf achten, welche Verfahrensstufe gerade beschrieben wird. Zwischen „Minister kündigt an“, „Kabinett beschließt Haushaltseckpunkte“ und „Bundestag verabschiedet Gesetz“ liegen Welten – die Formulierungen ähneln sich aber.
Ein Vorgang, der die Unsicherheit zeigt
Am 2. September 2026 beschloss das Kabinett eine Einkommensteuerreform für 2027 – und sie regelt Kryptowerte nicht. Weder § 23 EStG noch eine Umqualifizierung zu Kapitaleinkünften war Teil dieses Entwurfs.
Sechs Tage später kam der Referentenentwurf. Das zeigt, wie beweglich die Lage ist – und warum eine einzelne Meldung wenig über den Ausgang aussagt.
Der Fallstrick, der den Bestandsschutz kosten kann
Hier liegt der praktisch wichtigste Punkt dieses Beitrags – und er wird in der Berichterstattung bislang kaum erwähnt.
Der Bestandsschutz knüpft an den Anschaffungszeitpunkt an. Und im deutschen Steuerrecht gilt ein Tausch von einem Coin in einen anderen als Verkauf des einen und Anschaffung des anderen.
| Vorgang | Folge nach Entwurfsstand |
|---|---|
| Du kaufst 2025 Bitcoin und hältst ihn bis 2030 | Altbestand – bliebe unter § 23 EStG |
| Du tauschst diesen Bitcoin 2027 gegen Ethereum | Das Ethereum wäre eine Anschaffung nach dem Stichtag – neues Recht |
| Du verkaufst 2027 Bitcoin gegen Euro und kaufst ihn zurück | Der zurückgekaufte Bitcoin wäre ebenfalls Neubestand |
| Du überträgst deinen Bitcoin 2027 in die eigene Wallet | kein Rechtsträgerwechsel – der Anschaffungszeitpunkt bleibt |
Ableitung aus der geltenden Systematik und dem berichteten Entwurfsstand. Der Entwurf ist nicht veröffentlicht, und die genaue Ausgestaltung des Bestandsschutzes ist nicht im Wortlaut bekannt. Keine Steuerberatung.
Was das praktisch bedeutet
Wer alte Bestände nach dem Stichtag umschichtet, verliert für den neu erworbenen Coin den Bestandsschutz. Ein Portfolio, das jahrelang im alten Recht lag, kann so schrittweise ins neue wandern – ohne dass jemals Euro geflossen wären.
Das ist keine Besonderheit der Reform, sondern die Folge der bestehenden Systematik: Jeder Tausch ist zugleich Verkauf und Kauf. Neu ist nur, dass daran künftig zwei verschiedene Besteuerungssysteme hängen würden.
Der Umkehrschluss
Wer Bestände aus der Zeit vor dem Stichtag im alten Recht halten will, sollte sie nach dem Stichtag nicht tauschen – auch nicht in Stablecoins, auch nicht kurzfristig.
Transfers zwischen eigenen Adressen sind davon nicht betroffen: Dort findet kein Rechtsträgerwechsel statt, der Anschaffungszeitpunkt läuft unverändert weiter. Zur sicheren Verwahrung siehe Cold vs. Hot Wallet.
Was mit gemischten Beständen passiert
Die nächste offene Frage: Wenn du denselben Coin sowohl vor als auch nach dem Stichtag kaufst, welcher Anteil unterliegt welchem Recht?
Warum die Zuordnung entscheidend wird
Nach geltendem Recht wird bei Kryptowerten in der Regel nach dem Prinzip der ersten Anschaffung zugeordnet – wer verkauft, veräußert zuerst die ältesten Bestände. Ob und wie das bei zwei parallelen Besteuerungssystemen fortgeführt wird, ist aus der Berichterstattung nicht ersichtlich.
Für Anleger mit laufenden Sparplänen ist das die wichtigste ungeklärte Frage: Ein Sparplan, der über den Jahreswechsel läuft, erzeugt automatisch gemischte Bestände. Wie das Finanzamt sie trennt, entscheidet über die Steuerlast.
Was daraus folgt
Getrennte Adressen könnten sinnvoll werden. Wer Bestände von vor und nach dem Stichtag auf unterschiedlichen Wallets oder Börsenkonten hält, erleichtert die spätere Zuordnung erheblich – unabhängig davon, welche Methode am Ende gilt.
Das ist kein Steuerrat, sondern eine organisatorische Vorsichtsmaßnahme. Ob sie steuerlich anerkannt wird, muss ein Steuerberater anhand des dann geltenden Gesetzestextes beurteilen.
Wie du den Anschaffungszeitpunkt belegst
Börsenhistorie als vollständigen Export sichern
Nicht als Bildschirmfoto, sondern als maschinenlesbare Datei mit allen Vorgängen. Von jeder Börse, die du je genutzt hast.
Jahresreports herunterladen
Viele Anbieter stellen eine steuerliche Jahresübersicht bereit. Sie ergänzt die Rohdaten und ist bei Rückfragen leichter lesbar.
Bankbelege der Einzahlungen aufbewahren
Sie zeigen, wann Geld zur Börse floss – ein ergänzender Nachweis, wenn die Börsendaten unvollständig sind.
Transaktionsnummern der Blockchain notieren
Bei Transfers in die eigene Wallet belegen sie die Kette. Sie sind dauerhaft öffentlich abrufbar, auch wenn eine Börse verschwindet.
Alles doppelt sichern
Lokal und an einem zweiten Ort. Steuerliche Nachweise können Jahre später gebraucht werden – bei einem Bestandsschutz womöglich jahrzehntelang.
Warum das jetzt dringender wird als je zuvor
Bislang brauchtest du den Anschaffungsnachweis, um die einjährige Haltefrist zu belegen – also für maximal zwölf Monate rückwirkend. Bei einem Bestandsschutz mit festem Stichtag brauchst du ihn möglicherweise für die gesamte Haltedauer.
Wer 2021 gekauft hat und 2035 verkauft, müsste dann eine vierzehn Jahre alte Anschaffung belegen. Ohne Nachweis darf das Finanzamt schätzen – und wird im Zweifel nicht zu deinen Gunsten schätzen.
Wer verliert – und wer gewinnt
Die Reform wird durchgehend als Verschlechterung dargestellt. Das stimmt für eine Gruppe eindeutig, für eine andere überhaupt nicht.
Gewinn nach über einem Jahr Haltedauer
| Bei 10.000 € Gewinn | Heute | Nach dem Entwurf |
|---|---|---|
| Steuer | 0 € | rund 2.638 € |
Für Langfristhalter ist es eindeutig schlechter
Aus vollständiger Steuerfreiheit wird eine Belastung von rund 26,4 Prozent. Das ist die Gruppe, die den größten Nachteil hätte – und der Grund für den erheblichen Widerstand.
Genau deshalb ist der Stichtag so wichtig: Wer heute hält oder bis Jahresende kauft, bliebe nach Entwurfsstand von dieser Verschlechterung ausgenommen.
Gewinn innerhalb der Jahresfrist
Hier dreht sich das Bild – und dieser Teil fehlt in fast jeder Berichterstattung.
| Persönlicher Steuersatz | Heute bei 10.000 € Gewinn | Nach dem Entwurf | Differenz |
|---|---|---|---|
| 14 % (Eingangssatz) | rund 1.477 € | rund 2.638 € | +1.160 € |
| 25 % | rund 2.638 € | rund 2.638 € | unverändert |
| 35 % | rund 3.692 € | rund 2.638 € | −1.055 € |
| 42 % (Spitzensatz) | rund 4.431 € | rund 2.638 € | −1.794 € |
| 45 % | rund 4.748 € | rund 2.638 € | −2.110 € |
Eigene Modellrechnung, jeweils zuzüglich Solidaritätszuschlag von 5,5 Prozent auf die Steuerschuld, ohne Kirchensteuer und ohne Berücksichtigung der Freigrenze oder des Sparer-Pauschbetrags. Vereinfachte Darstellung, keine Steuerberatung.
Der Befund, den kaum jemand ausspricht
Für Anleger, die innerhalb der Jahresfrist handeln und einen hohen persönlichen Steuersatz haben, wäre die Reform eine Entlastung. Ab einem Grenzsteuersatz von etwa 25 Prozent kippt die Rechnung zugunsten der Abgeltungsteuer.
Ein Berechnungsbeispiel aus der Fachliteratur setzt den Kipppunkt bei rund 20.774 Euro zu versteuerndem Einkommen an. Wer darüber liegt und kurzfristig handelt, zahlt nach dem Entwurf weniger als heute.
Und die Verlustverrechnung kommt hinzu
Heute lassen sich Verluste aus privaten Veräußerungsgeschäften nur mit gleichartigen Gewinnen verrechnen. Nach dem Entwurf wären sie mit anderen Kapitaleinkünften verrechenbar – also auch mit Gewinnen aus Aktien.
Für aktive Anleger mit gemischtem Depot ist das ein spürbarer Vorteil, der die Belastung weiter senkt.
Die ehrliche Gesamteinordnung
Die Reform ist kein einheitlicher Angriff auf Kryptoanleger. Sie verschiebt die Belastung: von Kurzfristhändlern mit hohem Einkommen hin zu Langfristhaltern.
Wer die Reform pauschal als Enteignung beschreibt, blendet die Hälfte der Rechnung aus. Wer sie als reine Gerechtigkeitsmaßnahme darstellt, ebenfalls – denn für Langfristhalter ist der Verlust der Steuerfreiheit real und erheblich.
Der Widerstand
| Akteur | Position |
|---|---|
| Petition „ProHaltefrist“ | erreichte das Quorum von 30.000 Unterschriften einen Tag nach Freischaltung, über 50 unterstützende Organisationen |
| Blockchain Bundesverband | unterstützt die Petition, fordert klarere Regeln für Staking, DeFi und Airdrops statt pauschaler Verschärfung |
| Union (Koalitionspartner) | sieht ein mögliches Problem mit dem Gleichbehandlungsgrundsatz, weil Gold- und Fremdwährungsgeschäfte ihre Haltefrist behalten sollen |
| Bündnis 90/Die Grünen | eigener Entwurf (Drucksache 21/5752): Haltefrist streichen, aber persönlicher Steuersatz statt Abgeltungsteuer, Bestandsschutz für Käufe vor dem 1.1.2026 |
| Die Linke | Drucksache 21/5824: Zuordnung zu § 20 EStG plus Wegzugsbesteuerung nach § 6 AStG |
| Stimmen aus der SPD | fordern eine Anhebung des Satzes von 25 auf 30 Prozent |
Der Einwand der Union ist der gewichtigste
Wenn Kryptowerte ihre Haltefrist verlieren, Gold und Fremdwährungen ihre aber behalten, stellt sich die Frage nach dem Gleichbehandlungsgrundsatz des Grundgesetzes. Die Union will vor einer endgültigen Positionierung den ausformulierten Referentenentwurf abwarten.
Das ist kein formaler Einwand: Ohne die Zustimmung des Koalitionspartners kommt kein Regierungsentwurf durch das Kabinett.
Die Forderung, die am weitesten geht
Die Wegzugsbesteuerung nach § 6 AStG, wie sie die Linke fordert, würde bedeuten, dass unrealisierte Gewinne beim Wegzug ins Ausland besteuert würden – also allein durch den Umzug, ohne dass ein Verkauf stattfindet.
Das steht nicht im Referentenentwurf des Ministeriums. Es zeigt aber die Bandbreite dessen, was im Verfahren noch diskutiert wird.
Vier Anlegerprofile – durchgerechnet
Abstrakte Prozentsätze helfen wenig. Hier vier typische Situationen mit konkreten Zahlen.
Profil 1: Der Langfristhalter
| Situation | Angabe |
|---|---|
| Kauf | März 2023, 20.000 € |
| Wert heute | 50.000 €, geplanter Verkauf 2030 |
| Nach Entwurfsstand | Altbestand – § 23 EStG bleibt, Verkauf steuerfrei |
| Ohne Bestandsschutz wären fällig | rund 7.913 € auf 30.000 € Gewinn |
Was dieses Profil tun sollte
Nichts – außer dokumentieren. Der Kaufbeleg aus März 2023 ist ab sofort das wertvollste Dokument im Depot. Er entscheidet über rund 7.900 Euro.
Und: die Position nach dem Stichtag nicht tauschen. Auch nicht kurz in einen Stablecoin, auch nicht zum Umschichten.
Profil 2: Der monatliche Sparplan
| Situation | Angabe |
|---|---|
| Sparplan | 200 € monatlich seit 2024, läuft weiter |
| Raten bis Dezember 2026 | Altbestand nach Entwurfsstand |
| Raten ab Januar 2027 | Neubestand – Abgeltungsteuer |
| Folge | zwei parallele Bestände in derselben Position |
Das komplizierteste Profil
Ein laufender Sparplan erzeugt ab Januar 2027 automatisch gemischte Bestände. Wie sie bei einem späteren Teilverkauf zugeordnet werden, ist die wichtigste ungeklärte Frage des Entwurfs.
Praktische Vorsichtsmaßnahme: den Sparplan ab Januar 2027 auf ein separates Konto oder eine separate Wallet laufen lassen. Das trennt die Bestände physisch und erleichtert jede spätere Zuordnung – unabhängig davon, welche Methode gilt.
Profil 3: Der aktive Händler
| Situation | Heute | Nach dem Entwurf |
|---|---|---|
| Gewinn 2027: 15.000 €, alle Positionen unter einem Jahr | — | — |
| Bei 42 % Grenzsteuersatz | rund 6.647 € | rund 3.956 € |
| Differenz | rund 2.691 € Ersparnis | |
| Zusätzlich | Verluste mit Aktiengewinnen verrechenbar | |
Für dieses Profil ist die Reform ein Vorteil
Wer ohnehin innerhalb der Jahresfrist handelt und einen hohen Grenzsteuersatz hat, zahlt nach dem Entwurf deutlich weniger – und kann Verluste erstmals gegen Aktiengewinne stellen.
Das wird in der Debatte praktisch nicht erwähnt, weil die Aufmerksamkeit bei den Langfristhaltern liegt. Für aktive Anleger mit gemischtem Depot ist die Reform aber eine Entlastung.
Profil 4: Der Neueinsteiger
| Frage | Antwort |
|---|---|
| Kauf im Dezember 2026 | nach Entwurfsstand Altbestand – Jahresfrist gilt |
| Kauf im Januar 2027 | Neubestand – Abgeltungsteuer, keine Frist |
| Praktischer Unterschied | bei langfristiger Haltedauer erheblich |
Die ehrliche Einordnung für Einsteiger
Ja, ein Kauf vor dem Jahreswechsel hätte nach Entwurfsstand einen steuerlichen Vorteil. Nein, das ist kein Grund, jetzt einzusteigen, wenn man es sonst nicht getan hätte.
Bitcoin steht rund 36 Prozent unter seinem Rekord, und Rückgänge von über 70 Prozent sind in dieser Anlageklasse vorgekommen. Ein Steuervorteil von 26 Prozent auf einen Gewinn ist wertlos, wenn die Position 50 Prozent verliert. Wie man die Positionsgröße bestimmt, steht im Beitrag Bitcoin Analyse & Prognose 2026.
Schenkung, Erbschaft und selbst geschürfte Coins
Drei Sonderfälle, bei denen der Anschaffungszeitpunkt anders bestimmt wird – und die deshalb beim Bestandsschutz eigene Fragen aufwerfen.
| Fall | Geltende Systematik | Folge für den Bestandsschutz |
|---|---|---|
| Geschenkte Coins | Der Beschenkte tritt in die Rechtsstellung des Schenkers – dessen Anschaffungszeitpunkt zählt weiter | Altbestand bliebe nach dieser Systematik erhalten |
| Geerbte Coins | Gleiche Systematik – der Erbe übernimmt die Anschaffung des Erblassers | ebenso |
| Selbst geschürfte Coins | Anschaffungszeitpunkt ist der Zufluss; Mining gilt häufig als gewerblich | bei Zufluss nach dem Stichtag Neubestand |
Ableitung aus der geltenden Systematik. Ob und wie der Entwurf diese Fälle regelt, geht aus der verfügbaren Berichterstattung nicht hervor. Insbesondere bei Mining hängt die Einordnung stark vom Umfang der Tätigkeit ab. Keine Steuerberatung.
Warum die Schenkungsregel wichtig werden könnte
Bei unentgeltlichem Erwerb tritt der Empfänger nach geltender Systematik in die Rechtsstellung des Vorgängers – dessen Anschaffungsdatum und Anschaffungskosten laufen weiter. Bei einer Schenkung von Coins aus dem Jahr 2022 würde also dieses Datum zählen, nicht der Tag der Schenkung.
Falls der Entwurf diese Systematik übernimmt, bliebe der Bestandsschutz bei Schenkungen und Erbschaften erhalten. Bestätigt ist das nicht – es ist eine Ableitung, die ein Steuerberater am Gesetzestext prüfen müsste.
Der Hinweis, der dazugehört
Die Schenkungsteuer ist davon unabhängig und bleibt bestehen. Sie fällt an, wenn die Freibeträge überschritten werden – bei Kindern etwa 400.000 Euro innerhalb von zehn Jahren.
Wer Coins verschenkt, um steuerliche Vorteile zu nutzen, sollte beide Steuerarten zusammen betrachten. Und zur Nachlassplanung gehört mehr als Steuern – Details im Leitfaden Was passiert mit meinen Bitcoin, wenn ich sterbe?
Die Sonderfälle, die der Entwurf offenlässt
Der Referentenentwurf regelt die Grundsystematik. Für eine Reihe von Vorgängen ist aus der Berichterstattung nicht ersichtlich, was gelten soll.
| Vorgang | Heute | Nach dem Entwurf |
|---|---|---|
| Staking-Erträge | laufende Einkünfte im Zeitpunkt des Zuflusses | aus der Berichterstattung nicht ersichtlich |
| Airdrops | einzelfallabhängig, oft sonstige Einkünfte | nicht ersichtlich |
| Hard Forks | einzelfallabhängig | nicht ersichtlich |
| NFTs | in der Regel als andere Wirtschaftsgüter nach § 23 EStG | nicht ersichtlich |
| Lending und DeFi-Erträge | einzelfallabhängig | nicht ersichtlich |
| Kauf und Verkauf gegen Euro | § 23 EStG mit Jahresfrist | § 20 EStG mit Abgeltungsteuer, ab Stichtag |
Der Entwurf ist nicht veröffentlicht. Die Spalte „nach dem Entwurf“ gibt wieder, dass die Berichterstattung zu diesen Punkten keine Angaben enthält – nicht, dass der Entwurf sie ungeregelt lässt.
Warum gerade diese Lücke kritisiert wird
Der Blockchain Bundesverband fordert ausdrücklich klarere Regeln für Staking, DeFi und Airdrops statt pauschaler Verschärfungen. Das ist der inhaltlich stärkste Einwand der Branche – und er richtet sich nicht gegen die Reform an sich.
Denn diese Vorgänge sind heute schon der komplizierteste Teil der Krypto-Besteuerung. Eine Reform, die nur die Haltefrist ändert und die Sonderfälle unberührt lässt, würde die eigentlichen Unklarheiten nicht beseitigen.
Was mit Staking-Erträgen besonders heikel ist
Staking-Erträge sind heute laufende Einkünfte, bewertet zum Zuflusszeitpunkt. Die erhaltenen Coins gelten dann als angeschafft – zu diesem Zeitpunkt und mit diesem Wert.
Die Folge für den Bestandsschutz
Wer 2027 Staking-Erträge erhält, erwirbt damit neue Coins nach dem Stichtag – selbst wenn die gestakten Coins aus dem Altbestand stammen. Nach Entwurfsstand fielen diese Erträge damit unter das neue Recht.
Bei Netzwerken mit häufigen Ausschüttungen entstehen so laufend Neubestände neben dem geschützten Altbestand. Wie das praktisch abzugrenzen ist, geht aus der Berichterstattung nicht hervor – und es ist einer der Gründe, warum die Verbände klarere Regeln fordern.
Die Fragen, die Anleger jetzt wirklich stellen
„Ich habe 2021 gekauft – bin ich betroffen?“
Nach dem Entwurfsstand nicht. Kryptowerte, die vor dem 31. Dezember 2026 angeschafft wurden, blieben unter § 23 EStG – mit Jahresfrist und Steuerfreiheit danach. Voraussetzung ist, dass du den Anschaffungszeitpunkt belegen kannst.
„Kann ich noch schnell steuerfrei verkaufen?“
Wenn deine Position länger als ein Jahr gehalten wird, ist der Verkauf heute steuerfrei – daran ändert der Entwurf nichts. Es besteht aber auch kein Anlass zur Eile, solange der Bestandsschutz im Entwurf steht.
Der teure Denkfehler
Wer Positionen verkauft, die er noch keine zwölf Monate hält, um einer künftigen Regelung zuvorzukommen, zahlt heute den persönlichen Steuersatz – möglicherweise mehr als die künftigen 26,375 Prozent.
Und er verliert die Möglichkeit, die Position bis zur Jahresfrist zu halten und dann steuerfrei zu veräußern. Panikverkäufe sind in diesem Fall die teuerste aller Reaktionen.
„Soll ich vor dem Jahreswechsel noch aufstocken?“
Wenn der Stichtag Bestand hat, wären Anschaffungen bis zum 31. Dezember 2026 im alten Recht. Das ist ein realer Vorteil für langfristig geplante Positionen.
Es ist aber kein Grund, eine Anlageentscheidung vorzuziehen, die man sonst nicht getroffen hätte. Steuerliche Vorteile rechtfertigen keine Position, die von der Größe oder vom Zeitpunkt her nicht passt – und der Entwurf kann sich noch ändern.
„Was ist mit meinen Verlusten aus früheren Jahren?“
Verlustvorträge aus privaten Veräußerungsgeschäften bestehen nach geltendem Recht fort und lassen sich mit gleichartigen Gewinnen verrechnen. Wie sie behandelt würden, wenn Krypto künftig zu den Kapitaleinkünften zählt, geht aus der Berichterstattung nicht hervor.
Das ist eine der Fragen, die ein Steuerberater erst anhand des endgültigen Gesetzestextes beantworten kann.
„Hilft Auswandern?“
Bei einem Wegzug ins Ausland entfällt in der Regel die deutsche Steuerpflicht auf künftige Gewinne – abhängig vom Zielland und der konkreten Ausgestaltung. Die Linksfraktion fordert allerdings eine Wegzugsbesteuerung, bei der unrealisierte Gewinne bereits beim Umzug besteuert würden.
Die Einordnung dazu
Diese Forderung steht nicht im Referentenentwurf des Ministeriums. Sie ist eine Position der Opposition.
Ein Wegzug ist ohnehin eine Lebensentscheidung mit erheblichen Folgen – Wohnsitz, Sozialversicherung, Familie. Ihn wegen einer Steuerregelung zu erwägen, die noch nicht beschlossen ist, wäre unverhältnismäßig. Und die steuerliche Behandlung eines Wegzugs ist ein Fall für einen Fachanwalt, nicht für einen Artikel.
„Muss ich meine Coins von der Börse holen?“
Steuerlich ändert der Transfer in die eigene Wallet nichts – er ist kein Verkauf, und der Anschaffungszeitpunkt läuft weiter. Für den Bestandsschutz ist es also nicht nötig.
Praktisch spricht trotzdem einiges dafür: Wer die Historie einer Börse braucht, um seinen Anschaffungszeitpunkt zu belegen, sollte sie exportieren, solange der Anbieter erreichbar ist. Nach dem MiCA-Stichtag haben zahlreiche Plattformen den EU-Betrieb eingestellt.
„Was ist, wenn die Reform doch nicht kommt?“
Dann gilt § 23 EStG unverändert weiter – mit Jahresfrist, Steuerfreiheit danach und der Freigrenze von 1.000 Euro. Nichts, was in diesem Beitrag als Vorsichtsmaßnahme empfohlen wird, wäre dann umsonst gewesen: Dokumentation und Historienexport brauchst du unter jeder Rechtslage.
Das ist der Maßstab für jede Reaktion
Eine Maßnahme ist dann sinnvoll, wenn sie unter beiden Szenarien richtig ist. Dokumentation erfüllt dieses Kriterium. Ein Verkauf innerhalb der Jahresfrist erfüllt es nicht – er kostet heute sicher Steuern, um einer Regelung zuvorzukommen, die vielleicht nie kommt.
Dein Zeitplan bis zum Jahreswechsel
Konkret, nach Dringlichkeit sortiert – und ausdrücklich ohne Handelsempfehlung.
| Zeitpunkt | Aufgabe | Dringlichkeit |
|---|---|---|
| Sofort | Historien aller genutzten Börsen exportieren – auch stillgelegter | hoch: Anbieter können den EU-Betrieb einstellen |
| In den nächsten Wochen | Anschaffungsdaten aller Positionen in einer Übersicht zusammenführen | mittel |
| Bis Jahresende | Bei größeren Beständen einen Steuerberater einschalten | mittel bis hoch |
| Bis Jahresende | Prüfen, ob geplante Käufe sinnvoll vorgezogen werden können | nur bei ohnehin geplanten Positionen |
| Ab Januar 2027 | Neue Käufe getrennt von Altbeständen verwahren | organisatorisch |
| Laufend | Verfahrensstand verfolgen – Ressortabstimmung, Kabinett, Bundestag | niedrig, aber stetig |
Was auf dieser Liste bewusst fehlt
„Positionen verkaufen“. Es gibt nach Entwurfsstand keinen steuerlichen Grund dafür – im Gegenteil: Wer innerhalb der Jahresfrist verkauft, löst eine Steuerpflicht aus, die er sonst nicht gehabt hätte.
Und wer über die Jahresfrist hinaus hält, hat nach Entwurfsstand ohnehin Bestandsschutz. Verkaufen ist in beiden Fällen die schlechtere Option.
Warum der Historienexport ganz oben steht
Er ist die einzige Aufgabe mit einem echten Zeitfenster. Alles andere lässt sich später nachholen – eine Börsenhistorie nicht, wenn der Anbieter seinen EU-Betrieb einstellt.
Nach dem MiCA-Stichtag mussten zahlreiche Plattformen den europäischen Markt verlassen. Wer dort gehandelt hat und die Daten nicht gesichert hat, steht bei einem Bestandsschutz mit festem Stichtag ohne Nachweis da. Hintergrund im Beitrag 1.700 Kryptoplattformen müssen einstellen.
Wie sich das mit der Meldepflicht verzahnt
Ein Zusammenhang, der die Dokumentationsfrage verschärft.
| Vorgang | Termin |
|---|---|
| Meldepflicht der Kryptodienstleister in Kraft | seit 1. Januar 2026 |
| Erste Übermittlung ans Bundeszentralamt für Steuern | 31. Juli 2027, für den Meldezeitraum 2026 |
| Rechtsgrundlage | Kryptowerte-Steuertransparenzgesetz vom 22. Dezember 2025 |
| Verhältnis zur Reform | völlig unabhängig – gilt so oder so |
Was die Kombination bedeutet
Ab Mitte 2027 hat die Finanzverwaltung Daten über deine Vorgänge bei meldepflichtigen Anbietern – und gleichzeitig könnte ein Bestandsschutz gelten, der von deinem Anschaffungsdatum abhängt.
Wer in dieser Lage keine eigenen Unterlagen hat, argumentiert gegen behördliche Daten ohne Gegenbeleg. Das ist die praktische Begründung dafür, warum Dokumentation jetzt keine Fleißaufgabe mehr ist. Details im Beitrag Kann das Finanzamt meine Wallet sehen?
Was die Meldepflicht nicht erfasst
Vorgänge auf selbstverwalteten Wallets ohne Dienstleister und Handel auf nicht meldepflichtigen Plattformen. Das entbindet nicht von der Erklärungspflicht – es bedeutet nur, dass die Behörde diese Vorgänge nicht automatisch sieht.
Wer solche Vorgänge hat, trägt die Nachweislast vollständig selbst. Blockchain-Transaktionsnummern sind hier das wichtigste Beweismittel, weil sie dauerhaft öffentlich abrufbar bleiben.
Was Steuersoftware jetzt leisten muss
Ein praktischer Punkt für alle, die bereits ein Werkzeug nutzen.
Die neue Anforderung
Bislang mussten Programme vor allem die Jahresfrist je Position berechnen. Bei einem Bestandsschutz mit festem Stichtag käme eine zweite Aufgabe hinzu: die dauerhafte Trennung von Alt- und Neubeständen über beliebig lange Zeiträume.
Ob und wie schnell die Anbieter das umsetzen, zeigt sich erst, wenn ein Gesetzestext vorliegt. Wer jetzt ein Werkzeug auswählt, sollte auf saubere Datenexporte achten – sie ermöglichen einen Wechsel, falls der eigene Anbieter nicht nachzieht. Vergleich im Beitrag Krypto-Steuersoftware im Vergleich.
Was du jetzt tun solltest – und was nicht
Was du nicht tun solltest
Übereilt handeln. Der Entwurf ist eine Arbeitsfassung, nicht veröffentlicht, und muss noch durch Ressortabstimmung, Kabinett, Bundestag und Bundesrat. Fristen, Definitionen und der Bestandsschutz können sich auf jeder Stufe ändern.
Wer jetzt Positionen auflöst, um einer Regelung zuvorzukommen, die es noch nicht gibt, löst möglicherweise heute eine Steuerpflicht aus, die er sonst nie gehabt hätte – nämlich dann, wenn er innerhalb der Jahresfrist verkauft.
Anschaffungsdaten lückenlos dokumentieren
Das ist unabhängig von der Reform die wichtigste Maßnahme – und sie wird durch den Stichtag noch wichtiger. Wer den Bestandsschutz nutzen will, muss belegen können, dass die Anschaffung vor dem Stichtag lag.
Historien exportieren, solange möglich
Von jeder Börse, die du genutzt hast – auch von solchen, die du nicht mehr verwendest. Nach dem MiCA-Stichtag haben zahlreiche Anbieter den EU-Betrieb eingestellt, und deren Daten sind dann nicht mehr abrufbar.
Den Verfahrensstand verfolgen, nicht die Schlagzeilen
Achte darauf, welche Stufe eine Meldung beschreibt. Erst wenn etwas im Bundesgesetzblatt steht, ist es geltendes Recht.
Bei größeren Beständen fachlich beraten lassen
Ein Steuerberater kann deine konkrete Lage prüfen – insbesondere, wenn du Positionen mit unterschiedlichen Anschaffungszeitpunkten hältst oder über größere Beträge nachdenkst.
Käufe bewusst terminieren – aber ohne Panik
Wenn der Stichtag Bestand hat, wären Anschaffungen bis zum 31. Dezember 2026 im alten Recht. Das ist eine Information für deine Planung, kein Grund für Hektik.
Die eine Maßnahme, die immer richtig ist
Dokumentation. Datum, Menge, Kurs und Anbieter jeder Anschaffung. Diese Angaben brauchst du unter altem wie unter neuem Recht – und beim Bestandsschutz entscheiden sie darüber, welches für dich gilt.
Seit dem 1. Januar 2026 melden Kryptodienstleister ihre Daten unter DAC8 an die Finanzverwaltung; die erste Übermittlung ans Bundeszentralamt für Steuern erfolgt zum 31. Juli 2027 für den Meldezeitraum 2026. Diese Pflicht folgt aus dem Kryptowerte-Steuertransparenzgesetz vom 22. Dezember 2025 – sie besteht unabhängig von der geplanten Reform. Details im Beitrag Kann das Finanzamt meine Wallet sehen?
Warum der automatische Steuerabzug ab 2028 wichtig ist
Der Entwurf sieht vor, dass Anbieter die Steuer künftig direkt einbehalten – wie Banken es bei Aktien tun. Das würde die Erklärungspflicht für viele Anleger vereinfachen.
Es bedeutet aber auch: Der Abzug erfolgt automatisch, unabhängig davon, ob du Verluste an anderer Stelle hast. Wer die Verrechnung nutzen will, müsste sie in der Steuererklärung geltend machen – dann allerdings mit dem Vorteil, auch Aktiengewinne einbeziehen zu können.
Was heute gilt – unverändert
| Vorgang | Geltende Rechtslage |
|---|---|
| Verkauf nach über einem Jahr | steuerfrei nach § 23 EStG, unabhängig von der Höhe |
| Verkauf innerhalb der Jahresfrist | persönlicher Steuersatz, steuerpflichtig ab 1.000 € Gesamtgewinn |
| Tausch Coin gegen Coin | gilt als Verkauf plus Kauf |
| Staking-Erträge | laufende Einkünfte im Zeitpunkt des Zuflusses |
| Transfer in die eigene Wallet | kein Verkauf, Haltefrist läuft weiter |
Maßgeblich ist weiterhin das BMF-Schreiben vom 6. März 2025 zu Einzelfragen der ertragsteuerrechtlichen Behandlung von Kryptowerten sowie das Urteil des Bundesfinanzhofs vom 14. Februar 2023 (IX R 3/22), wonach Kryptowerte Wirtschaftsgüter sind und ihr Verkauf im Privatvermögen unter § 23 EStG fällt. Vollständige Darstellung im Ratgeber Krypto-Steuern 2026.
Fazit
Es gibt jetzt einen Referentenentwurf. Am 8. September 2026 gab das Bundesfinanzministerium eine Arbeitsfassung in die Ressortabstimmung. Sie ordnet Kryptowerte den Einkünften aus Kapitalvermögen nach § 20 EStG zu – 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer.
Der Stichtag ist die Entwarnung. Erfasst würden nur Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden. Bestände bis dahin blieben nach Entwurfsstand unter § 23 EStG mit der einjährigen Frist. Der Gesetzgeber hat diesen Weg 2009 bei der Einführung der Abgeltungsteuer für Aktien und Fonds schon einmal gewählt.
Die Reform trifft nicht alle gleich. Für Langfristhalter wird aus Steuerfreiheit eine Belastung von rund 26,4 Prozent. Für Kurzfristhändler mit hohem Einkommen wäre sie dagegen eine Entlastung – der Kipppunkt liegt bei einem Grenzsteuersatz von etwa 25 Prozent.
Beschlossen ist nichts. Der Entwurf ist nicht veröffentlicht, dem Bundestag liegt nichts vor, die Union hat Gleichbehandlungsbedenken wegen Gold und Fremdwährungen, und eine Petition erreichte ihr Quorum binnen eines Tages. Jede Verfahrensstufe kann Fristen, Definitionen und den Bestandsschutz noch verschieben.
Was du tun solltest, ist unabhängig vom Ausgang richtig: Anschaffungsdaten lückenlos dokumentieren und Historien exportieren, solange die Anbieter erreichbar sind. Beim Bestandsschutz entscheidet genau diese Dokumentation darüber, welches Recht für dich gilt.
Häufige Fragen zur geplanten Krypto-Steuerreform
Ist die Krypto-Haltefrist jetzt abgeschafft?
Nein. Es gibt einen Referentenentwurf des Bundesfinanzministeriums vom 8. September 2026, der das vorsieht – aber beschlossen ist nichts. Bis heute gilt § 23 EStG unverändert: Nach über einem Jahr Haltedauer sind Gewinne steuerfrei.
Was ist ein Referentenentwurf?
Die Arbeitsfassung eines Fachreferats im Ministerium. Er ist kein Gesetz und bindet niemanden. Danach folgen Ressortabstimmung, Regierungsentwurf, Kabinettsbeschluss sowie Bundestag und Bundesrat.
Was sieht der Entwurf vor?
Kryptowerte sollen künftig als Einkünfte aus Kapitalvermögen nach § 20 EStG behandelt werden – mit pauschal 25 Prozent Abgeltungsteuer zuzüglich Solidaritätszuschlag, also rund 26,375 Prozent, unabhängig von der Haltedauer.
Was ist der Stichtag?
Der 31. Dezember 2026. Nach dem Entwurf würden nur Kryptowerte erfasst, die nach diesem Datum angeschafft werden. Was du bis dahin kaufst, bliebe in der heutigen Regelung.
Sind meine Altbestände geschützt?
Nach dem Entwurfsstand ja. Kryptowerte, die bis zum 31. Dezember 2026 angeschafft wurden, sollen weiter unter § 23 EStG fallen und nach zwölf Monaten steuerfrei veräußerbar sein. Endgültig entschieden ist das nicht.
Warum ist der Bestandsschutz juristisch naheliegend?
Weil der Vertrauensschutz ein Verfassungsgrundsatz ist, der belastende Rückwirkung nur in engen Grenzen zulässt – bekräftigt durch den Beschluss des Bundesverfassungsgerichts vom 7. Juli 2010 zum Aktenzeichen 2 BvL 14/02.
Gibt es einen Präzedenzfall?
Ja. Als 2009 die Abgeltungsteuer eingeführt wurde, blieben Altbestände von Aktien und Fonds unter der alten Spekulationsfrist. Der Gesetzgeber hat diesen Weg also schon einmal gewählt.
Wie hoch wäre die Steuer künftig?
25 Prozent Abgeltungsteuer zuzüglich 5,5 Prozent Solidaritätszuschlag darauf – zusammen 26,375 Prozent. Kirchensteuer kann hinzukommen.
Was passiert mit der Freigrenze von 1.000 Euro?
Sie würde für die erfassten Bestände entfallen. Für Altbestände unter § 23 EStG bliebe sie nach Entwurfsstand bestehen.
Ändert sich etwas bei der Verlustverrechnung?
Ja, zum Vorteil der Anleger. Heute lassen sich Verluste aus privaten Veräußerungsgeschäften nur mit gleichartigen Gewinnen verrechnen. Nach dem Entwurf wären sie mit anderen Kapitaleinkünften verrechenbar – also auch mit Aktiengewinnen.
Wer verliert durch die Reform?
Langfristhalter. Aus vollständiger Steuerfreiheit nach einem Jahr würde eine Belastung von rund 26,4 Prozent. Bei 10.000 Euro Gewinn wären das rund 2.638 Euro statt bisher null.
Wer gewinnt durch die Reform?
Anleger, die innerhalb der Jahresfrist handeln und einen hohen persönlichen Steuersatz haben. Bei einem Spitzensatz von 42 Prozent und 10.000 Euro Gewinn wären es rund 2.638 statt 4.431 Euro – eine Entlastung von etwa 1.794 Euro.
Wo liegt der Kipppunkt?
Bei einem persönlichen Grenzsteuersatz von etwa 25 Prozent. Ein Berechnungsbeispiel aus der Fachliteratur setzt ihn bei rund 20.774 Euro zu versteuerndem Einkommen an – wer darüber liegt und kurzfristig handelt, zahlt nach dem Entwurf weniger.
Ist die Reform also gar nicht so schlimm?
Das hängt davon ab, wie du anlegst. Für Langfristhalter ist der Verlust der Steuerfreiheit real und erheblich. Für Kurzfristhändler mit hohem Einkommen wäre sie eine Entlastung. Wer sie pauschal als Enteignung beschreibt, blendet die Hälfte der Rechnung aus.
Ab wann würde die Regelung gelten?
Nach dem Entwurf für Anschaffungen ab dem 1. Januar 2027. Ein automatischer Steuerabzug durch die Anbieter ist ab 2028 vorgesehen.
Was ist der automatische Steuerabzug?
Anbieter würden die Steuer direkt einbehalten, wie Banken es bei Aktien tun. Das vereinfacht die Erklärungspflicht – der Abzug erfolgt aber unabhängig davon, ob du an anderer Stelle Verluste hast.
Wie viel Mehreinnahmen erwartet der Bund?
Für 2028 werden rund 160 Millionen Euro genannt. In den Haushaltseckpunkten vom Juli stand die Maßnahme zuvor als Teil einer globalen Mehreinnahme von 2,6 Milliarden Euro, gebündelt mit anderen Vorhaben.
Wie ist der zeitliche Ablauf bisher?
Am 29. April 2026 kündigte Klingbeil die Änderung an, am 6. Juli beschloss das Kabinett den Haushaltsentwurf 2027 mit entsprechenden Eckpunkten, und am 8. September ging der Referentenentwurf in die Ressortabstimmung.
Was passierte am 2. September 2026?
Das Kabinett beschloss eine Einkommensteuerreform für 2027, die Kryptowerte ausdrücklich nicht regelt. Sechs Tage später kam der Referentenentwurf – das zeigt, wie beweglich die Lage ist.
Ist der Entwurf veröffentlicht?
Nein, auch nicht auf dem Publikationspfad des Ministeriums. Alles, was über seinen Inhalt bekannt ist, stammt aus Berichterstattung – zuerst der „Welt“, bestätigt durch das Handelsblatt sowie eine AFP-Meldung vom 9. September.
Welche Verfahrensstufen fehlen noch?
Ressortabstimmung, Regierungsentwurf mit Kabinettsbeschluss sowie die Beratung und Zustimmung in Bundestag und Bundesrat. Jede Stufe kann Fristen, Definitionen und den Bestandsschutz noch verschieben.
Was ist der Einwand der Union?
Sie sieht ein mögliches Problem mit dem Gleichbehandlungsgrundsatz des Grundgesetzes, weil Gold- und Fremdwährungsgeschäfte ihre einjährige Haltefrist behalten sollen. Vor einer Positionierung will sie den ausformulierten Entwurf abwarten.
Warum ist dieser Einwand gewichtig?
Weil ohne Zustimmung des Koalitionspartners kein Regierungsentwurf durch das Kabinett kommt. Es ist kein formaler, sondern ein politisch entscheidender Einwand.
Was fordern die Grünen?
In der Bundestagsdrucksache 21/5752 die Abschaffung der Haltefrist, aber mit persönlichem Steuersatz statt Abgeltungsteuer und einem Bestandsschutz für Käufe vor dem 1. Januar 2026.
Was fordert die Linke?
In der Drucksache 21/5824 die Zuordnung zu § 20 EStG mit Abgeltungsteuer – zusätzlich eine Wegzugsbesteuerung nach § 6 AStG, also die Besteuerung unrealisierter Gewinne beim Umzug ins Ausland.
Steht die Wegzugsbesteuerung im Regierungsentwurf?
Nein. Sie ist eine Forderung der Linksfraktion und nicht Teil des Referentenentwurfs des Ministeriums. Sie zeigt aber die Bandbreite dessen, was im Verfahren diskutiert wird.
Gibt es Widerstand aus der Branche?
Ja. Eine Bundestagspetition unter dem Titel „ProHaltefrist“ erreichte das Quorum von 30.000 Unterschriften einen Tag nach Freischaltung und wird von über 50 Organisationen unterstützt.
Was fordern die Verbände inhaltlich?
Der Blockchain Bundesverband unterstützt die Petition und fordert klarere steuerliche Regeln für komplexe Sachverhalte wie Staking, DeFi und Airdrops – statt pauschaler Verschärfungen.
Sollte ich jetzt verkaufen?
Davon ist abzuraten, allein wegen der Reform. Wer Positionen auflöst, um einer Regelung zuvorzukommen, die es noch nicht gibt, löst möglicherweise heute eine Steuerpflicht aus – nämlich dann, wenn er innerhalb der Jahresfrist verkauft.
Sollte ich vor dem Stichtag noch kaufen?
Wenn der Stichtag Bestand hat, wären Anschaffungen bis zum 31. Dezember 2026 im alten Recht. Das ist eine Information für deine Planung, aber kein Grund für übereilte Käufe – der Entwurf kann sich noch ändern.
Was sollte ich auf jeden Fall tun?
Anschaffungsdaten lückenlos dokumentieren: Datum, Menge, Kurs und Anbieter jeder Position. Beim Bestandsschutz entscheidet genau diese Dokumentation darüber, welches Recht für dich gilt.
Warum ist die Dokumentation jetzt wichtiger?
Weil der Bestandsschutz an einem Datum hängt. Wer ihn nutzen will, muss belegen können, dass die Anschaffung vor dem Stichtag lag – ohne Nachweis darf das Finanzamt schätzen.
Was, wenn meine alte Börse nicht mehr existiert?
Exportiere die Historie, solange du noch Zugang hast. Nach dem MiCA-Stichtag haben zahlreiche Anbieter den EU-Betrieb eingestellt – danach sind die Daten nicht mehr abrufbar.
Was gilt heute unverändert?
§ 23 EStG: Nach über einem Jahr Haltedauer sind Gewinne steuerfrei, unabhängig von der Höhe. Innerhalb der Jahresfrist greift der persönliche Satz ab 1.000 Euro Gesamtgewinn.
Was ist mit DAC8?
Seit dem 1. Januar 2026 melden Kryptodienstleister ihre Daten an die Finanzverwaltung. Die erste Übermittlung ans Bundeszentralamt für Steuern erfolgt zum 31. Juli 2027 für den Meldezeitraum 2026. Diese Pflicht folgt aus dem Kryptowerte-Steuertransparenzgesetz vom 22. Dezember 2025 und besteht unabhängig von der geplanten Reform.
Sind Kryptowerte rechtlich Wertpapiere?
Nein. Der Bundesfinanzhof hat mit Urteil vom 14. Februar 2023 (IX R 3/22) bestätigt, dass Kryptowerte Wirtschaftsgüter sind und ihr Verkauf im Privatvermögen unter § 23 EStG fällt. Genau diese Einordnung soll der Entwurf ändern.
Woran erkenne ich seriöse Berichterstattung dazu?
Daran, dass die Verfahrensstufe klar benannt wird. Zwischen einer Ministeräußerung, einem Haushaltseckpunkt, einem Referentenentwurf und einem verkündeten Gesetz liegen Welten – die Schlagzeilen ähneln sich aber.
Wann ist es endgültig?
Erst wenn das Gesetz im Bundesgesetzblatt verkündet ist. Alles davor ist Absicht, Entwurf oder Beschlussvorlage.
Ist dieser Beitrag eine Steuerberatung?
Nein. Er beschreibt einen Entwurfsstand und die geltende Rechtslage in stark vereinfachter Form. Für individuelle Entscheidungen ist ein Steuerberater zuständig – insbesondere bei größeren Beständen oder gemischten Anschaffungszeitpunkten.
Verliere ich den Bestandsschutz, wenn ich tausche?
Für den neu erworbenen Coin ja. Im deutschen Steuerrecht gilt ein Tausch als Verkauf des einen und Anschaffung des anderen Coins – erfolgt er nach dem Stichtag, wäre der erhaltene Coin ein Neubestand.
Gilt das auch für den Tausch in Stablecoins?
Nach der geltenden Systematik ja. Auch der Tausch in einen Stablecoin ist eine Veräußerung des einen und eine Anschaffung des anderen Werts.
Was ist mit Verkauf und Rückkauf?
Wer nach dem Stichtag verkauft und denselben Coin zurückkauft, erwirbt einen Neubestand. Der ursprüngliche Anschaffungszeitpunkt geht für diese Position verloren.
Verliere ich den Schutz beim Transfer in die eigene Wallet?
Nein. Dort findet kein Rechtsträgerwechsel statt – der Anschaffungszeitpunkt läuft unverändert weiter.
Was sollte ich mit Altbeständen also nicht tun?
Sie nach dem Stichtag tauschen – auch nicht kurzfristig und auch nicht in Stablecoins. Wer sie im alten Recht halten will, sollte sie unangetastet lassen.
Was passiert bei gemischten Beständen?
Das ist eine offene Frage. Nach geltendem Recht wird bei Kryptowerten in der Regel nach dem Prinzip der ersten Anschaffung zugeordnet. Ob das bei zwei parallelen Besteuerungssystemen fortgeführt wird, geht aus der Berichterstattung nicht hervor.
Betrifft das laufende Sparpläne?
Ja, unmittelbar. Ein Sparplan, der über den Jahreswechsel läuft, erzeugt automatisch Bestände vor und nach dem Stichtag. Wie sie getrennt werden, entscheidet über die Steuerlast.
Sollte ich getrennte Wallets nutzen?
Das könnte die spätere Zuordnung erheblich erleichtern – unabhängig davon, welche Methode am Ende gilt. Ob es steuerlich anerkannt wird, muss ein Steuerberater anhand des Gesetzestextes beurteilen.
Wie belege ich den Anschaffungszeitpunkt?
Über einen vollständigen Export der Börsenhistorie als maschinenlesbare Datei, Jahresreports der Anbieter, Bankbelege der Einzahlungen und die Transaktionsnummern der Blockchain bei Transfers.
Reicht ein Bildschirmfoto?
Nein. Sichere die Historie als vollständigen Export mit allen Vorgängen – von jeder Börse, die du je genutzt hast.
Wie lange muss ich Nachweise aufbewahren?
Bei einem Bestandsschutz möglicherweise für die gesamte Haltedauer. Wer 2021 gekauft hat und 2035 verkauft, müsste dann eine vierzehn Jahre alte Anschaffung belegen können.
Was passiert ohne Nachweis?
Das Finanzamt darf schätzen – und wird im Zweifel nicht zu deinen Gunsten schätzen. Deshalb ist die Dokumentation die wichtigste Maßnahme überhaupt.
Was gilt für Staking-Erträge nach dem Entwurf?
Das geht aus der Berichterstattung nicht hervor. Heute sind sie laufende Einkünfte im Zeitpunkt des Zuflusses – die erhaltenen Coins gelten dann als zu diesem Zeitpunkt angeschafft.
Warum ist das beim Bestandsschutz heikel?
Weil Staking-Erträge, die du 2027 erhältst, neue Coins nach dem Stichtag wären – selbst wenn die gestakten Coins aus dem Altbestand stammen. Bei häufigen Ausschüttungen entstehen so laufend Neubestände.
Was ist mit Airdrops und Hard Forks?
Die Behandlung ist heute schon einzelfallabhängig, und der Entwurf enthält nach der verfügbaren Berichterstattung keine Angaben dazu. Genau deshalb fordern Verbände klarere Regeln.
Was gilt für NFTs?
NFTs werden heute in der Regel als andere Wirtschaftsgüter nach § 23 EStG behandelt. Ob und wie der Entwurf sie erfasst, ist aus der Berichterstattung nicht ersichtlich.
Was fordert der Blockchain Bundesverband konkret?
Klarere steuerliche Regeln für komplexe Sachverhalte wie Staking, DeFi und Airdrops – statt pauschaler Verschärfungen. Das ist der inhaltlich stärkste Einwand der Branche und richtet sich nicht gegen die Reform an sich.
Ich habe 2021 gekauft – bin ich betroffen?
Nach Entwurfsstand nicht. Anschaffungen vor dem 31. Dezember 2026 blieben unter § 23 EStG mit Jahresfrist und Steuerfreiheit danach – vorausgesetzt, du kannst den Zeitpunkt belegen.
Kann ich noch schnell steuerfrei verkaufen?
Wenn du die Position länger als ein Jahr hältst, ist der Verkauf heute steuerfrei. Daran ändert der Entwurf nichts – und es besteht kein Anlass zur Eile, solange der Bestandsschutz darin steht.
Was ist der teuerste Fehler jetzt?
Positionen zu verkaufen, die man noch keine zwölf Monate hält. Dann zahlst du heute den persönlichen Steuersatz – möglicherweise mehr als die künftigen 26,375 Prozent – und verlierst die Chance auf Steuerfreiheit nach der Jahresfrist.
Soll ich vor dem Jahreswechsel aufstocken?
Wenn der Stichtag Bestand hat, wären Anschaffungen bis zum 31. Dezember 2026 im alten Recht – ein realer Vorteil für langfristig geplante Positionen. Es ist aber kein Grund, eine Entscheidung vorzuziehen, die man sonst nicht getroffen hätte.
Rechtfertigt ein Steuervorteil eine größere Position?
Nein. Eine Position, die von der Größe oder vom Zeitpunkt her nicht passt, wird durch einen steuerlichen Vorteil nicht passend – zumal der Entwurf sich noch ändern kann.
Was ist mit meinen Verlustvorträgen?
Verlustvorträge aus privaten Veräußerungsgeschäften bestehen nach geltendem Recht fort. Wie sie behandelt würden, wenn Krypto zu den Kapitaleinkünften zählt, geht aus der Berichterstattung nicht hervor.
Hilft Auswandern gegen die Steuer?
Bei einem Wegzug entfällt in der Regel die deutsche Steuerpflicht auf künftige Gewinne – abhängig vom Zielland. Die Linksfraktion fordert allerdings eine Wegzugsbesteuerung unrealisierter Gewinne.
Steht die Wegzugsbesteuerung im Entwurf?
Nein, sie ist eine Position der Opposition und nicht Teil des Referentenentwurfs des Ministeriums.
Sollte ich wegen der Steuer auswandern?
Ein Wegzug ist eine Lebensentscheidung mit erheblichen Folgen für Wohnsitz, Sozialversicherung und Familie. Ihn wegen einer noch nicht beschlossenen Regelung zu erwägen, wäre unverhältnismäßig – und die steuerliche Behandlung ist ein Fall für einen Fachanwalt.
Muss ich meine Coins von der Börse holen?
Steuerlich nicht – der Transfer ist kein Verkauf und ändert den Anschaffungszeitpunkt nicht. Praktisch solltest du aber die Historie exportieren, solange der Anbieter erreichbar ist.
Warum ist der Historienexport dringend?
Weil nach dem MiCA-Stichtag zahlreiche Plattformen den EU-Betrieb eingestellt haben. Wer die Daten später braucht, um seinen Anschaffungszeitpunkt zu belegen, kommt dann nicht mehr heran.
Was, wenn die Reform doch nicht kommt?
Dann gilt § 23 EStG unverändert weiter – mit Jahresfrist, Steuerfreiheit danach und der Freigrenze von 1.000 Euro.
Wären meine Vorsichtsmaßnahmen dann umsonst?
Nein. Dokumentation und Historienexport brauchst du unter jeder Rechtslage. Eine Maßnahme ist dann sinnvoll, wenn sie unter beiden Szenarien richtig ist.
Welche Maßnahme erfüllt dieses Kriterium nicht?
Ein Verkauf innerhalb der Jahresfrist. Er kostet heute sicher Steuern, um einer Regelung zuvorzukommen, die vielleicht nie kommt.
Fällt die Freigrenze weg?
Für Bestände, die unter das neue Recht fielen, ja – dort gälte stattdessen der Sparer-Pauschbetrag der Kapitaleinkünfte. Für Altbestände unter § 23 EStG bliebe die Freigrenze von 1.000 Euro nach Entwurfsstand bestehen.
Kommt Kirchensteuer hinzu?
Bei der Abgeltungsteuer wird Kirchensteuer erhoben, sofern du kirchensteuerpflichtig bist. Sie kommt zu den 25 Prozent und dem Solidaritätszuschlag hinzu.
Was ist mit Krypto-Krediten?
Die steuerliche Behandlung von Lending und ähnlichen DeFi-Vorgängen ist bereits heute einzelfallabhängig, und der Entwurf enthält dazu nach der verfügbaren Berichterstattung keine Angaben.
An wen wende ich mich bei größeren Beständen?
An einen Steuerberater mit Krypto-Erfahrung. Er kann deine konkrete Lage prüfen – besonders bei Positionen mit unterschiedlichen Anschaffungszeitpunkten, laufendem Staking oder DeFi-Vorgängen.
Wann sollte ich mich beraten lassen?
Bevor du handelst, nicht danach. Viele der beschriebenen Fallstricke – etwa der Verlust des Bestandsschutzes durch einen Tausch – lassen sich im Nachhinein nicht mehr korrigieren.
Ich halte seit 2023 und will 2030 verkaufen – was gilt?
Nach Entwurfsstand Altbestand: § 23 EStG bliebe anwendbar, der Verkauf wäre steuerfrei. Bei 30.000 Euro Gewinn geht es dabei um rund 7.913 Euro, die sonst anfielen.
Was ist bei diesem Profil zu tun?
Nichts – außer dokumentieren und die Position nach dem Stichtag nicht tauschen. Der Kaufbeleg ist ab sofort das wertvollste Dokument im Depot.
Ich habe einen laufenden Sparplan – was passiert?
Raten bis Dezember 2026 wären nach Entwurfsstand Altbestand, Raten ab Januar 2027 Neubestand. Es entstehen zwei parallele Bestände in derselben Position.
Wie gehe ich mit einem Sparplan am besten um?
Eine praktische Vorsichtsmaßnahme ist, den Sparplan ab Januar 2027 auf ein separates Konto oder eine separate Wallet laufen zu lassen. Das trennt die Bestände physisch und erleichtert jede spätere Zuordnung.
Ich handle aktiv – was ändert sich für mich?
Bei 15.000 Euro Gewinn aus Positionen unter einem Jahr und einem Grenzsteuersatz von 42 Prozent wären es rund 3.956 statt 6.647 Euro – eine Ersparnis von etwa 2.691 Euro, zuzüglich der neuen Verlustverrechnung.
Warum wird dieser Vorteil kaum erwähnt?
Weil die Aufmerksamkeit in der Debatte bei den Langfristhaltern liegt. Für aktive Anleger mit gemischtem Depot wäre die Reform eine Entlastung.
Ich will neu einsteigen – soll ich vor Jahresende kaufen?
Ein Kauf vor dem Jahreswechsel hätte nach Entwurfsstand einen steuerlichen Vorteil. Das ist aber kein Grund, einzusteigen, wenn man es sonst nicht getan hätte.
Warum nicht?
Weil ein Steuervorteil von 26 Prozent auf einen Gewinn wertlos ist, wenn die Position 50 Prozent verliert. Bitcoin steht rund 36 Prozent unter seinem Rekord, und Rückgänge über 70 Prozent sind in dieser Anlageklasse vorgekommen.
Was gilt für geschenkte Coins?
Nach geltender Systematik tritt der Beschenkte in die Rechtsstellung des Schenkers – dessen Anschaffungszeitpunkt und Anschaffungskosten laufen weiter. Bei Coins aus 2022 würde also dieses Datum zählen, nicht der Tag der Schenkung.
Bleibt der Bestandsschutz bei einer Schenkung erhalten?
Falls der Entwurf diese Systematik übernimmt, ja. Bestätigt ist das nicht – es ist eine Ableitung aus geltendem Recht, die ein Steuerberater am Gesetzestext prüfen müsste.
Was gilt für geerbte Coins?
Die gleiche Systematik: Der Erbe übernimmt Anschaffungszeitpunkt und Anschaffungskosten des Erblassers.
Fällt bei einer Schenkung trotzdem Steuer an?
Die Schenkungsteuer ist davon unabhängig und bleibt bestehen. Sie fällt an, wenn die Freibeträge überschritten werden – bei Kindern etwa 400.000 Euro innerhalb von zehn Jahren.
Was gilt für selbst geschürfte Coins?
Der Anschaffungszeitpunkt ist der Zufluss. Bei Zufluss nach dem Stichtag wären es Neubestände. Zudem gilt Mining je nach Umfang häufig als gewerbliche Tätigkeit – das ist ein eigener Komplex.
Was sollte ich sofort erledigen?
Die Historien aller genutzten Börsen exportieren, auch die stillgelegter Anbieter. Das ist die einzige Aufgabe mit einem echten Zeitfenster.
Warum ist gerade das dringend?
Weil nach dem MiCA-Stichtag zahlreiche Plattformen den EU-Betrieb einstellen mussten. Alles andere lässt sich nachholen – eine Börsenhistorie nicht, wenn der Anbieter verschwunden ist.
Was steht bewusst nicht auf der Aufgabenliste?
„Positionen verkaufen“. Es gibt nach Entwurfsstand keinen steuerlichen Grund dafür: Innerhalb der Jahresfrist löst der Verkauf eine Steuerpflicht aus, darüber hinaus gilt ohnehin Bestandsschutz.
Was hat die Meldepflicht damit zu tun?
Ab dem 31. Juli 2027 übermitteln Kryptodienstleister erstmals Daten ans Bundeszentralamt für Steuern, für den Meldezeitraum 2026. Gleichzeitig könnte ein Bestandsschutz gelten, der von deinem Anschaffungsdatum abhängt.
Warum ist diese Kombination heikel?
Weil du ohne eigene Unterlagen gegen behördliche Daten ohne Gegenbeleg argumentierst. Das ist die praktische Begründung dafür, warum Dokumentation keine Fleißaufgabe mehr ist.
Gilt die Meldepflicht auch ohne die Reform?
Ja, völlig unabhängig. Sie folgt aus dem Kryptowerte-Steuertransparenzgesetz vom 22. Dezember 2025 und gilt seit dem 1. Januar 2026.
Was erfasst die Meldepflicht nicht?
Vorgänge auf selbstverwalteten Wallets ohne Dienstleister und Handel auf nicht meldepflichtigen Plattformen. Das entbindet nicht von der Erklärungspflicht – die Nachweislast liegt dann vollständig bei dir.
Was ist das beste Beweismittel für solche Vorgänge?
Blockchain-Transaktionsnummern. Sie bleiben dauerhaft öffentlich abrufbar, auch wenn eine Börse oder ein Dienst verschwindet.
Muss meine Steuersoftware etwas Neues können?
Bei einem Bestandsschutz mit festem Stichtag käme eine zweite Aufgabe hinzu: die dauerhafte Trennung von Alt- und Neubeständen über beliebig lange Zeiträume – zusätzlich zur bisherigen Berechnung der Jahresfrist.
Worauf sollte ich bei der Auswahl achten?
Auf saubere Datenexporte. Sie ermöglichen einen Wechsel, falls der eigene Anbieter die neue Systematik nicht oder zu spät umsetzt.
Wie hoch wäre die Steuer bei 30.000 Euro Gewinn?
Nach dem neuen Recht rund 7.913 Euro bei 26,375 Prozent. Nach geltendem Recht wären es bei über einjähriger Haltedauer null Euro.
Und bei 15.000 Euro Gewinn innerhalb der Jahresfrist?
Nach neuem Recht rund 3.956 Euro. Nach geltendem Recht bei 42 Prozent Grenzsteuersatz rund 6.647 Euro – die Reform wäre hier günstiger.
Kann ich Alt- und Neubestände auf einer Börse trennen?
Manche Anbieter erlauben mehrere Unterkonten. Ob eine solche Trennung steuerlich anerkannt wird, ist offen – organisatorisch erleichtert sie die Zuordnung aber in jedem Fall.
Was, wenn ich meine alten Kaufbelege nicht mehr habe?
Versuche, sie über Jahresreports der Börse, Bankbelege der Einzahlungen und Blockchain-Transaktionen zu rekonstruieren. Wenn das nicht gelingt, sollte ein Steuerberater die Lage bewerten – das Finanzamt darf sonst schätzen.
Betrifft die Reform auch Unternehmen?
Der Entwurf betrifft die Besteuerung im Privatvermögen. Für Betriebsvermögen gelten eigene Regeln, die von dieser Systematik nicht berührt werden. Das ist ein Fall für steuerliche Beratung.
Was ist mit Krypto im Betriebsvermögen?
Dort greifen weder Haltefrist noch Abgeltungsteuer – Gewinne sind als Betriebseinnahmen zu erfassen. Der Entwurf ändert daran nach der verfügbaren Berichterstattung nichts.
Muss ich meine Steuererklärung anders machen?
Für die Jahre bis einschließlich 2026 nicht. Änderungen würden erst greifen, wenn ein Gesetz verkündet ist – und dann nach Entwurfsstand nur für Anschaffungen ab 2027.
Wo verfolge ich den Verfahrensstand?
Über die Veröffentlichungen des Bundesfinanzministeriums, die Bundestagsdrucksachen und die Fachpresse. Achte darauf, welche Verfahrensstufe eine Meldung beschreibt.
Was ist die Reihenfolge der Stufen?
Referentenentwurf, Ressortabstimmung, Regierungsentwurf mit Kabinettsbeschluss, Beratung in Bundestag und Bundesrat, Verkündung im Bundesgesetzblatt. Wir stehen bei Stufe eins bis zwei.
Kann das Vorhaben noch scheitern?
Ja. Die Union hat Gleichbehandlungsbedenken, eine Petition erreichte binnen eines Tages ihr Quorum, und mehrere Fraktionen verfolgen abweichende Modelle. Nichts davon ist entschieden.
Was wäre das schlechteste Szenario für Anleger?
Eine Abschaffung ohne Bestandsschutz. Der Entwurf sieht ihn zwar vor, aber jede Verfahrensstufe kann das noch ändern – deshalb bleibt die Dokumentation die wichtigste Absicherung.
Und das beste?
Dass der Stichtag Bestand hat und die Sonderfälle – Staking, DeFi, Airdrops – im Verfahren klarer geregelt werden, wie es die Verbände fordern.
Weiterführende Artikel
- CryptoTicker – Referentenentwurf mit dem 31. Dezember 2026 als Stichtag, Verzicht auf rückwirkende Einbeziehung bestehender Bestände, Einordnung des Vertrauensschutzes als Verfassungsgrundsatz und Verweis auf die Behandlung von Altbeständen bei Einführung der Abgeltungsteuer 2009
- CryptoTicker – Übergabe des Referentenentwurfs in die Ressortabstimmung am 8. September 2026, Zuordnung zu § 20 EStG mit 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, Verlustverrechnung sowie Verweis auf das BFH-Urteil vom 14. Februar 2023 (IX R 3/22) und das BMF-Schreiben vom 6. März 2025
- CryptoTicker – Kabinettsbeschluss vom 2. September 2026 zur Einkommensteuerreform 2027 ohne Krypto-Regelung, Chronologie seit dem 29. April 2026, Bundestagsdrucksachen 21/5752 (Grüne) und 21/5824 (Linke) sowie SPD-Forderungen nach einem Satz von 30 Prozent
- Kleinstb – Datum des Referentenentwurfs, Bestätigung des Stichtags 31.12.2026, Einordnung als Arbeitsfassung in der Frühkoordinierung und Hinweis, dass dem Bundestag kein Gesetzentwurf vorliegt
- WirtschaftsWoche – Details zum Bestandsschutz, automatischer Steuerabzug ab 2028 und Einordnung des Verfahrensstands nach Berichten der „Welt“
- Christopher Helm – AFP-Meldung für DIE ZEIT vom 9. September 2026 mit Stichtag, Beginn des automatischen Steuerabzugs 2028 und 160 Mio. Euro Mehreinnahmen für 2028; ferner der Hinweis, dass der Entwurf nicht veröffentlicht ist, sowie die Berechnung des Kipppunkts bei rund 20.774 Euro zu versteuerndem Einkommen
- BTC-ECHO – Vorlage des Gesetzentwurfs, Abgeltungsteuer von 25 Prozent und Verlustverrechnung mit Aktiengewinnen · BTC-ECHO – Klingbeils Bestätigung der Pläne für 2027 und Einordnung der globalen Mehreinnahme von 2,6 Mrd. Euro im Haushaltsentwurf
- CoinTracking – Kabinettsbeschluss vom 6. Juli 2026, Gleichbehandlungsbedenken der Union wegen Gold- und Fremdwährungsgeschäften sowie unveränderte Freigrenze von 1.000 Euro · Blockpit – Parteipositionen im Vergleich einschließlich der Wegzugsbesteuerung nach § 6 AStG
- Business Punk – Petition „ProHaltefrist“ mit Erreichen des Quorums von 30.000 Unterschriften binnen eines Tages und über 50 unterstützenden Organisationen
- Rechtsgrundlagen: § 23 EStG (geltendes Recht) · § 20 EStG (geplante Zuordnung)
Methodik und eigene Berechnungen: Die Modellrechnungen zum Steuervergleich bei verschiedenen persönlichen Steuersätzen sowie der zusammengesetzte Satz von 26,375 Prozent sind eigene Berechnungen, jeweils zuzüglich Solidaritätszuschlag von 5,5 Prozent auf die Steuerschuld, ohne Kirchensteuer und ohne Berücksichtigung von Freigrenze oder Sparer-Pauschbetrag. Sie dienen der Veranschaulichung der Größenordnung und ersetzen keine Berechnung des Einzelfalls. Wir weisen ausdrücklich darauf hin, dass der Referentenentwurf nicht veröffentlicht ist – sämtliche inhaltlichen Angaben stammen aus Berichterstattung, zuerst der „Welt“, bestätigt durch Handelsblatt und eine AFP-Meldung vom 9. September 2026. Die Angaben zum Zeitpunkt des Inkrafttretens gehen in der Berichterstattung teils auseinander (2027 für die Erfassung neuer Anschaffungen, 2028 für den automatischen Steuerabzug); wir geben beide Termine mit ihrer jeweiligen Bedeutung wieder. Dieser Beitrag beschreibt einen Entwurfsstand und keine geltende Rechtslage.
⚠ Risiko-, Rechts- & Transparenzhinweis: Dieser Beitrag dient ausschließlich der Information und stellt keine Steuer-, Rechts-, Finanz- oder Anlageberatung dar. Felix Rieger ist Krypto-Journalist und Fachautor, kein Steuerberater, Rechtsanwalt oder zugelassener Finanzberater. Der Beitrag beschreibt den Stand eines Referentenentwurfs vom 8. September 2026 sowie die derzeit geltende Rechtslage – er ist keine Darstellung beschlossenen Rechts. Ein Referentenentwurf ist die Arbeitsfassung eines Fachreferats, kein Gesetz; er bindet niemanden, ist zum Redaktionsschluss nicht veröffentlicht, und dem Bundestag liegt kein Gesetzentwurf vor. Sämtliche inhaltlichen Angaben zum Entwurf stammen aus Medienberichten und wurden von uns nicht anhand des Originaltextes überprüft. Das Vorhaben befindet sich in der Frühkoordinierung innerhalb der Bundesregierung; Ressortabstimmung, Kabinettsbeschluss sowie Beratung und Zustimmung in Bundestag und Bundesrat stehen aus. Auf jeder dieser Stufen können Fristen, Definitionen, Steuersätze und insbesondere der Bestandsschutz noch geändert werden oder das Vorhaben scheitern – der genannte Stichtag 31. Dezember 2026 ist entsprechend keine gesicherte Rechtsposition. Bis zu einer Verkündung im Bundesgesetzblatt gilt § 23 EStG unverändert. Die im Beitrag enthaltenen Modellrechnungen sind stark vereinfacht, berücksichtigen weder Kirchensteuer noch Freigrenze, Sparer-Pauschbetrag, Progressionseffekte oder Verlustvorträge und ersetzen keine Berechnung des Einzelfalls. Aus diesem Beitrag folgt ausdrücklich keine Empfehlung, Positionen vor einem bestimmten Datum aufzubauen, zu halten oder zu veräußern; eine vorgezogene Veräußerung kann eine Steuerpflicht auslösen, die andernfalls nicht entstanden wäre. Die steuerliche Behandlung von Staking-Erträgen, DeFi-Vorgängen, Airdrops und Brückenvorgängen ist besonders einzelfallabhängig und im Entwurf nicht abschließend geregelt. Bei relevanten Beträgen, gemischten Anschaffungszeitpunkten oder komplexen Sachverhalten ist die Prüfung durch einen Steuerberater erforderlich. Kryptowährungen sind hochvolatil; ein Totalverlust ist möglich. Dieser Beitrag enthält keine Affiliate-Links. Zuletzt geprüft: 10. September 2026.


Immer unter menschlicher Kontrolle: Jede Zahl, jede Quelle und jede Einschätzung wird vor der Veröffentlichung persönlich geprüft. Kein Beitrag erscheint ungelesen, und die redaktionelle Verantwortung für alle Inhalte liegt bei Felix Rieger. KI beschleunigt die Arbeit — sie trifft keine Bewertungen und ersetzt keine eigenen Tests.
Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Finanz-, Anlage- oder Steuerberatung dar. Kryptowährungen sind hochvolatile Anlageinstrumente — der Handel kann zum vollständigen Verlust des eingesetzten Kapitals führen. Investiere nur, was du bereit bist zu verlieren. KryptoZukunft.com übernimmt keine Haftung für Entscheidungen auf Basis dieser Inhalte. Bei steuerlichen Fragen wende dich an einen zugelassenen Steuerberater.